Em 29 de julho de 2026, o Comitê Gestor do IBS (CGIBS) publicou a Resolução nº 14, com uma alíquota-padrão conjunta de 27,91% para IBS e CBS. Parte da imprensa tratou o número como se fosse "acima do teto de 26,5%" da reforma tributária. As duas informações são verdadeiras, mas vêm de artigos diferentes da Lei Complementar nº 214/2025 — um trata da alíquota de 2027, o outro de uma avaliação que só produz efeito em 2033. A alíquota que efetivamente vai incidir sobre a nota fiscal da sua oficina em 2027 ainda não foi fixada.
O que a Resolução CGIBS nº 14 realmente diz
A Resolução CGIBS nº 14, de 29 de julho de 2026, não fixa a alíquota que os contribuintes vão pagar. Ela existe para outro propósito: estimar a receita de IBS de 2027 e definir o orçamento de funcionamento do próprio Comitê Gestor do IBS, que pode usar até 50% da arrecadação de IBS para se financiar.
Para chegar a essa estimativa, a resolução usa uma alíquota-padrão de referência projetada de 27,91% para IBS e CBS somados. O texto da própria resolução é explícito sobre a natureza do número: trata-se de "estimativa produzida com base em metodologia de caráter prospectivo", que "poderá ser revisada conforme o funcionamento do novo sistema tributário produza dados efetivos de arrecadação".
Em português direto: é uma projeção para calcular quanto o Comitê Gestor vai precisar de orçamento em 2027, não a alíquota que vai aparecer na nota fiscal da sua oficina.
De onde vem o número 26,5%
O número 26,5% também é real — e também não é a alíquota de 2027. Ele está no art. 475 da Lei Complementar nº 214/2025, dentro do capítulo "Da Avaliação Quinquenal".
O mecanismo funciona assim: em 2031, o Executivo e o Comitê Gestor do IBS vão realizar uma avaliação com base nos dados de arrecadação de 2026 a 2030, que vai estimar as alíquotas de referência que valerão a partir de 2033. Se a soma dessas alíquotas estimadas ultrapassar 26,5%, a lei obriga o Executivo a enviar ao Congresso um projeto de lei complementar para reduzir o percentual — no prazo de 90 dias após a conclusão da avaliação.
Ou seja: o teto de 26,5% é um mecanismo de correção para 2033, acionado por uma avaliação que ainda nem começou. Ele não se aplica à alíquota de 2027, que segue um rito completamente diferente, previsto em outro artigo da mesma lei.
Os dois números — 27,91% e 26,5% — não deveriam ter sido comparados na mesma frase. Um é uma estimativa orçamentária para 2027; o outro é um gatilho de correção para 2033. A comparação que virou manchete mistura o ano errado com o mecanismo errado.
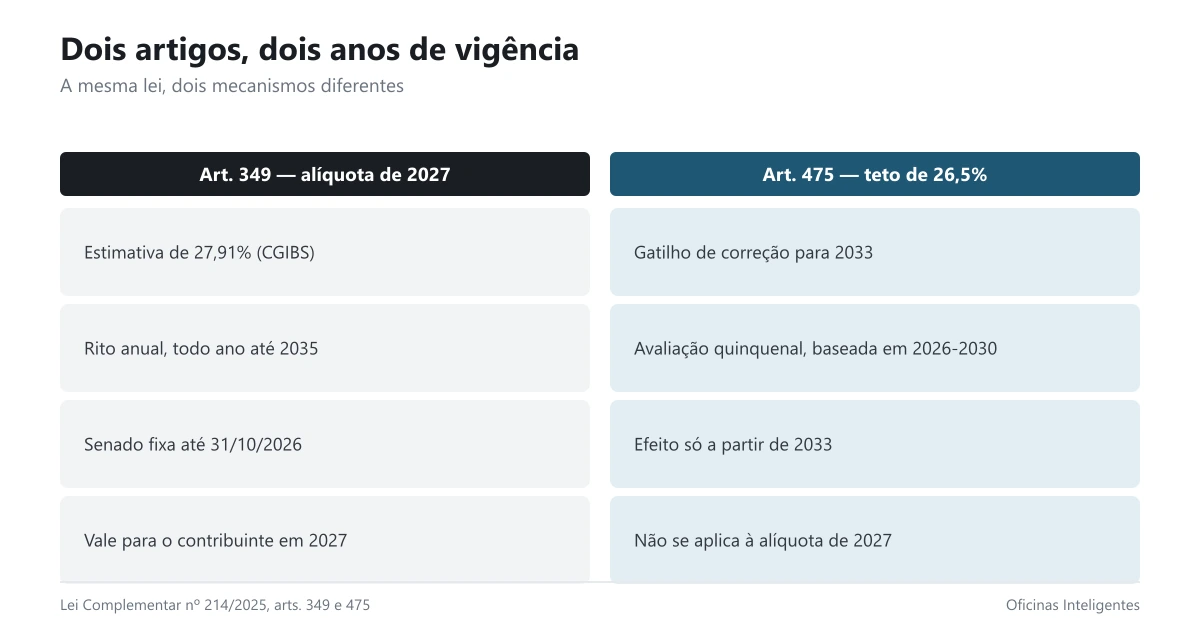 Dois artigos da mesma lei, dois anos de vigência diferentes. Arte: Oficinas Inteligentes.
Quando a alíquota de 2027 vai ser fixada de verdade
A regra que efetivamente decide quanto sua oficina vai pagar em 2027 está no art. 349 da LC 214/2025, numa seção chamada "Da Fixação das Alíquotas de Referência de 2027 a 2035". O rito é anual e segue três passos:
- O Tribunal de Contas da União (TCU) calcula as alíquotas de referência com base na metodologia definida em lei.
- O TCU envia esses cálculos ao Senado Federal até 15 de setembro do ano anterior ao da vigência.
- O Senado Federal fixa as alíquotas de referência da CBS (válidas de 2027 a 2033) até 31 de outubro do ano anterior à vigência.
Para a alíquota que vale em 2027, isso significa: o Senado precisa decidir até 31 de outubro de 2026. Até essa data, não existe alíquota de referência oficial para 2027 — só estimativas, como a de 27,91% do CGIBS.
Há uma trava de segurança no próprio artigo: se o Senado não fixar a alíquota até 22 de dezembro do ano anterior, entram em vigor automaticamente os cálculos do TCU, para que o sistema não fique sem alíquota definida no início do ano seguinte.
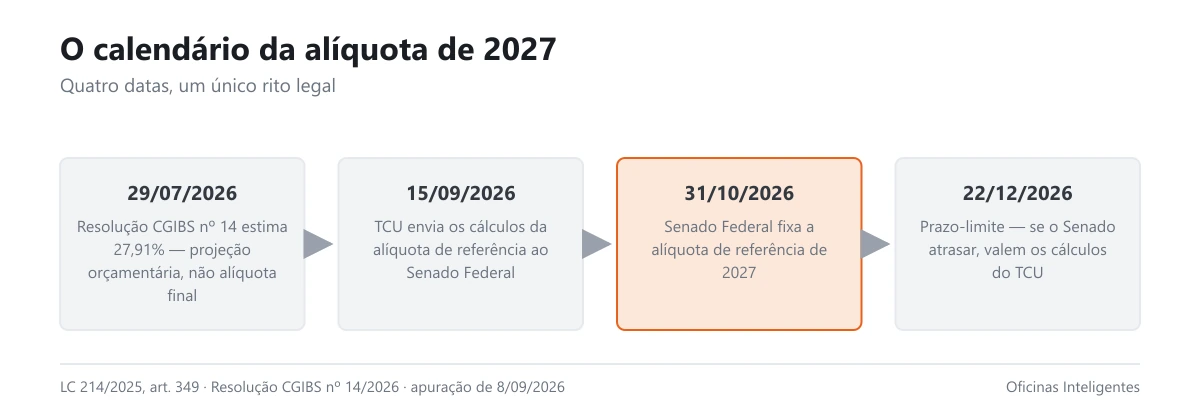 A alíquota real de 2027 só existe depois de 31 de outubro. Arte: Oficinas Inteligentes.
O que isso muda na sua oficina hoje
Na prática, nada muda ainda — e é isso que este artigo quer deixar claro. Não há alíquota de referência definitiva de IBS/CBS para 2027 publicada até 8 de setembro de 2026. O que existe são:
- Uma fase de testes em 2026, com alíquotas simbólicas (a soma de CBS e IBS na fase de teste é de 1%), sem efeito arrecadatório real.
- Uma estimativa prospectiva de 27,91%, usada apenas para orçamento do Comitê Gestor do IBS.
- Um rito legal que só produz a alíquota real de 2027 até 31 de outubro de 2026.
Isso não significa que o assunto pode ser ignorado. A alíquota que sair do Senado nessa data vai afetar diretamente como sua oficina emite nota, calcula preço e apura crédito — o tema que já tratamos, com o quadro geral da reforma, no artigo IBS, CBS e a nota da sua oficina. A recomendação prática é: acompanhe a decisão do Senado nas primeiras semanas de novembro, e não tome decisão de repasse de preço com base em projeção que a própria resolução que a originou já avisa que "poderá ser revisada".
Em resumo
- A Resolução CGIBS nº 14/2026 projetou 27,91% para IBS+CBS, mas é uma estimativa orçamentária do próprio comitê, não a alíquota do contribuinte.
- O teto de 26,5% citado como "estourado" é um mecanismo de correção previsto para 2033, baseado em avaliação que usa dados de 2026 a 2030 — não se aplica a 2027.
- A alíquota de referência real de 2027 segue outro artigo da lei (art. 349) e só é fixada pelo Senado Federal até 31 de outubro de 2026.
- Se o Senado atrasar além de 22 de dezembro, valem automaticamente os cálculos do TCU.
- Nenhuma alíquota definitiva de 2027 estava publicada até o fechamento deste artigo, em 8 de setembro de 2026.
Perguntas frequentes
Então a alíquota de 27,91% é mentira?
Não é mentira — o número existe, na Resolução CGIBS nº 14/2026. O problema é o contexto: ele foi criado para calcular orçamento do Comitê Gestor do IBS em 2027, não para ser a alíquota cobrada do contribuinte. Tratá-lo como "a alíquota de 2027" é impreciso.
O teto de 26,5% existe mesmo?
Existe, no art. 475 da LC 214/2025 — mas é um gatilho de correção para a avaliação quinquenal que produz efeito a partir de 2033, baseada em dados de arrecadação de 2026 a 2030. Não é o teto que se aplica à alíquota de 2027.
Quando vou saber a alíquota real que minha oficina vai pagar em 2027?
Pela lei, o Senado Federal deve fixá-la até 31 de outubro de 2026. Se isso não acontecer até 22 de dezembro de 2026, entram em vigor automaticamente os cálculos do TCU enviados ao Senado.
Preciso já repassar 27,91% no meu preço?
Não há base legal para isso hoje. O número é uma projeção, sujeita a revisão, que nem o próprio órgão que a publicou trata como definitiva. Ajustar preço com base nela seria antecipar uma decisão que ainda não foi tomada.
O que muda entre CBS e IBS nesse calendário?
A CBS tem alíquota de referência fixada para todo o período de 2027 a 2033 já no primeiro rito anual. O IBS (parcela estadual e municipal) só entra nesse mesmo rito de fixação a partir de 2029 — até lá, segue a fase de transição e teste prevista para os primeiros anos da reforma.
Isso afeta o Simples Nacional de forma diferente?
O regime do Simples tem regras de transição próprias dentro da reforma, tratadas com mais profundidade no artigo sobre o Simples híbrido. O rito de fixação de alíquota de referência deste artigo é sobre o regime geral; o efeito específico sobre quem está no Simples depende também dessas regras de transição.
Onde posso acompanhar a decisão do Senado?
No site do Senado Federal (senado.leg.br), na tramitação de resoluções do CGIBS, e nos canais de comunicação de entidades do setor, como o Sindirepa. Este artigo será atualizado quando a alíquota de referência de 2027 for oficialmente fixada.
A reforma tributária já está valendo?
Parcialmente. 2026 é fase de teste, com alíquotas simbólicas e sem efeito arrecadatório relevante. A transição plena do ICMS/ISS para o IBS ocorre de forma gradual entre 2026 e 2033, conforme já detalhado no artigo IBS, CBS e a nota da sua oficina.
Por que a imprensa juntou os dois números na mesma notícia?
Provavelmente porque os dois aparecem na mesma lei, tratam do mesmo par de tributos e foram divulgados em period próximo — a Resolução CGIBS é de julho de 2026, dentro do mesmo ciclo de cobertura da reforma. Mas são mecanismos com propósitos, prazos e anos de vigência diferentes, e a checagem no texto da lei mostra isso com clareza.
Fontes e metodologia
Fontes consultadas em 8 de setembro de 2026.
- Lei Complementar nº 214/2025, com redação dada pela Lei Complementar nº 227/2026 — texto integral consultado diretamente no portal do Planalto, artigos 349 (fixação da alíquota de referência 2027-2035) e 475 (avaliação quinquenal e teto de 26,5%). planalto.gov.br
- Resolução CGIBS nº 14, de 29 de julho de 2026 — texto consultado via LegisWeb. legisweb.com.br
- Cobertura de imprensa especializada em tributação, usada apenas para identificar a manchete que motivou a checagem, não como fonte dos fatos jurídicos. contabeis.com.br
Metodologia. Os dois dispositivos legais (art. 349 e art. 475 da LC 214/2025) foram lidos na íntegra no texto oficial, e os números foram atribuídos ao artigo correto antes da publicação. Nenhum percentual foi somado, arredondado ou reinterpretado pela redação.
O que não foi possível apurar. A alíquota de referência definitiva de IBS/CBS para 2027 não estava fixada até a data de fechamento deste artigo — por definição legal, ela só sai até 31 de outubro de 2026. Este texto será atualizado quando isso ocorrer.
Nota editorial
Oficinas Inteligentes não presta consultoria tributária. As informações deste artigo têm caráter informativo, construídas a partir da leitura direta da lei, e não substituem orientação de contador ou advogado tributarista para a situação específica da sua empresa.
Redação Oficinas Inteligentes · Publicado em 14 de setembro de 2026 · Atualizado em 14 de setembro de 2026
Leia também