Seguro empresarial para oficina mecânica cobre, tipicamente, dano ao veículo do cliente sob guarda ou em teste de rua, incêndio e roubo das instalações, e responsabilidade civil por dano a terceiros dentro do estabelecimento. Não há obrigatoriedade legal de contratação no Brasil — a decisão de ter ou não ter seguro é da oficina, mas a responsabilidade pelo dano ao veículo do cliente existe de qualquer forma, com ou sem apólice, porque decorre do Código Civil.
Existe obrigação legal de ter seguro?
Não localizamos, na apuração para este artigo, exigência legal brasileira de seguro obrigatório especificamente para oficina mecânica — diferente de outras atividades regulamentadas que têm seguro exigido por lei ou norma setorial. A contratação de seguro empresarial para oficina é, hoje, uma decisão de gestão de risco do proprietário, não uma imposição regulatória.
Isso é diferente da obrigatoriedade que existe para o seguro do próprio veículo (como o antigo DPVAT, hoje substituído por outros mecanismos), que trata de acidente de trânsito — assunto fora do escopo deste artigo, que é sobre o seguro do negócio da oficina.
O que acontece sem seguro
Aqui está o ponto central que material comercial de seguro raramente explica com essa clareza: a ausência de seguro não elimina a responsabilidade da oficina por dano ao veículo do cliente. Ela só elimina a proteção financeira contra essa responsabilidade.
O fundamento está no próprio Código Civil. O art. 927 estabelece a obrigação geral de reparar dano causado a outrem; os arts. 642 a 644, sobre depósito, tratam da guarda de bem confiado a terceiro — que é justamente a situação de um veículo entregue à oficina para reparo. Se o veículo sofre dano sob a guarda da oficina — um incêndio nas instalações, um roubo, uma colisão durante um test drive —, a responsabilidade de reparar esse dano existe de qualquer forma, com ou sem seguro. A diferença é que, sem apólice, quem paga é o patrimônio da própria oficina; com apólice, a seguradora assume o custo até o limite contratado.
Esse é o cálculo real por trás da decisão: não é "seguro custa dinheiro todo mês", é "o risco existe de qualquer jeito — a pergunta é se ele fica com você ou é transferido, mediante um custo previsível, para uma seguradora".
O que costuma estar dentro da cobertura
A cobertura varia por seguradora e por apólice contratada, mas o desenho típico de um seguro empresarial para oficina costuma incluir:
- Dano ao veículo do cliente sob guarda — enquanto está estacionado nas dependências, aguardando ou em reparo.
- Dano durante teste de rua — cobertura para o período em que o veículo está sob condução de funcionário da oficina, fora das dependências, para verificação do serviço.
- Incêndio e explosão — nas instalações, equipamentos e veículos de clientes ali guardados.
- Roubo e furto — tanto de equipamentos da oficina quanto de veículos de clientes sob guarda.
- Responsabilidade civil geral — danos a terceiros (não clientes) que ocorram nas dependências, como um visitante que se machuca.
O que costuma ficar de fora
Nenhuma apólice cobre tudo, e alguns pontos exigem atenção especial na leitura do contrato antes de assinar:
- Desgaste natural ou defeito pré-existente do veículo, não relacionado à guarda ou ao serviço prestado.
- Erro de execução do próprio serviço (retrabalho, peça mal instalada) — isso é garantia de serviço, tratada separadamente no artigo sobre garantia e CDC, não risco de guarda coberto por este tipo de seguro.
- Inadimplência de cliente — seguro cobre dano ao bem, não calote. O tema da retenção de veículo por falta de pagamento é tratado à parte, no artigo sobre retenção e inadimplência.
- Itens deixados dentro do veículo, não declarados no momento da entrada — objetos pessoais do cliente costumam ter cobertura limitada ou nula.
- Valor acima do limite contratado — cada apólice tem teto de indenização; um veículo de valor muito acima da média da carteira de clientes pode exigir declaração e cobertura específica.
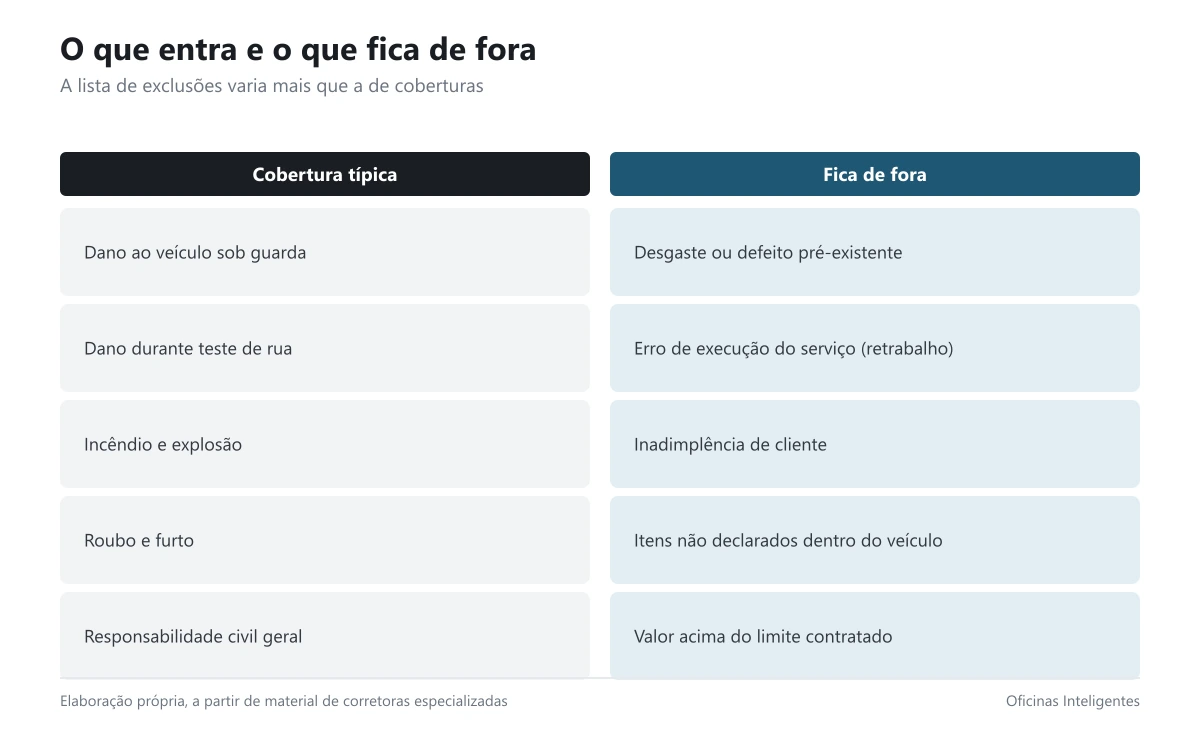 A lista de exclusões varia mais entre seguradoras do que a de coberturas. Arte: Oficinas Inteligentes.
Como decidir se vale a pena para a sua oficina
Como não há dado público brasileiro com metodologia declarada sobre faixa de prêmio médio ou percentual de oficinas seguradas, a decisão não pode se apoiar em benchmark do setor — precisa vir de três perguntas sobre a sua própria operação:
- Qual é o valor médio dos veículos que passam pela sua oficina? Quanto maior o valor médio, maior a exposição financeira de um único incidente e maior o argumento para transferir esse risco.
- Você tem reserva financeira para arcar, do próprio bolso, com o valor de um veículo de médio-alto padrão em caso de sinistro? Se a resposta for não, a ausência de seguro significa que um único incidente grave pode comprometer a continuidade do negócio.
- Qual é a frequência histórica de incidentes na sua própria operação? Test drive, movimentação de veículos no pátio e armazenamento por período prolongado são os momentos de maior risco — se sua oficina tem alto volume desses momentos, o cálculo pesa mais a favor do seguro.
Peça cotação de mais de uma seguradora ou corretora especializada no ramo automotivo antes de decidir, e leia com atenção a lista de exclusões de cada apólice — ela varia mais entre seguradoras do que a lista de coberturas.
Em resumo
- Não há obrigação legal de seguro para oficina mecânica no Brasil — é decisão de gestão de risco.
- Sem seguro, a responsabilidade por dano ao veículo do cliente sob guarda existe de qualquer forma, com base no Código Civil, e recai sobre o patrimônio da oficina.
- Cobertura típica inclui dano sob guarda, teste de rua, incêndio, roubo e responsabilidade civil geral.
- Ficam tipicamente de fora: desgaste pré-existente, erro de execução do serviço, inadimplência de cliente e itens não declarados dentro do veículo.
- A decisão de contratar depende do valor médio dos veículos atendidos, da reserva financeira da oficina e da frequência de momentos de risco na operação.
Perguntas frequentes
Se eu não tiver seguro e um carro pegar fogo na minha oficina, eu sou obrigado a pagar?
Em regra, sim — a responsabilidade pelo dano ao bem sob guarda decorre do Código Civil, independentemente de haver ou não seguro contratado. O seguro não cria a responsabilidade; ele transfere o custo financeiro dela para a seguradora.
O seguro cobre se o cliente disser que o serviço ficou ruim?
Não. Isso é garantia de serviço, regida pelo Código de Defesa do Consumidor, e é diferente de seguro contra dano acidental ao bem sob guarda. Tratamos desse tema no artigo sobre garantia de serviço e CDC.
Posso usar o seguro para reter o carro em caso de inadimplência?
Não, são situações diferentes. Seguro trata de dano ao bem; inadimplência é assunto de cobrança, com a divergência jurídica específica tratada no artigo sobre retenção de veículo.
O que acontece se o valor do carro do cliente for muito acima do que minha apólice cobre?
Depende do limite contratado. Muitas apólices permitem declarar veículos de valor mais alto mediante ajuste de prêmio ou cobertura específica — vale conversar com a seguradora antes de aceitar um serviço em veículo de valor muito acima da média da sua carteira.
Seguro para oficina é caro?
Não há dado público com metodologia declarada sobre faixa de prêmio médio no Brasil — o valor varia conforme porte da oficina, valor médio dos veículos atendidos, histórico de sinistro e cobertura escolhida. Cotação personalizada é o único caminho confiável para saber o custo real da sua operação.
Preciso de seguro separado para o test drive?
Depende da apólice — algumas incluem cobertura para veículo em teste de rua conduzido por funcionário, outras exigem contratação específica para esse risco. Confirme esse ponto explicitamente antes de assinar, porque é um dos momentos de maior exposição da operação.
Meu seguro pessoal do carro da oficina cobre os veículos dos clientes?
Normalmente não. Seguro de veículo próprio cobre o veículo segurado, não terceiros sob guarda — são produtos diferentes, e é um erro comum assumir que um substitui o outro.
Vale a pena contratar seguro mesmo sendo uma oficina pequena?
A resposta depende das três perguntas deste guia — valor médio dos veículos, reserva financeira própria e frequência de momentos de risco —, não do tamanho da oficina isoladamente. Uma oficina pequena que atende veículos de alto valor pode ter argumento mais forte para seguro do que uma oficina grande que atende veículos de valor baixo e uniforme.
Fontes e metodologia
Fontes consultadas em 8 de setembro de 2026.
- Código Civil (Lei 10.406/2002) — arts. 186, 927 (responsabilidade civil geral) e 642-644 (depósito), texto integral consultado no portal do Planalto. planalto.gov.br
- Material especializado de corretoras do ramo automotivo, usado para identificar a estrutura típica de cobertura e exclusão de seguro empresarial para oficina — não como fonte de preço, que não foi encontrado com metodologia declarada. mutuus.net
Metodologia. A ausência de obrigatoriedade legal foi verificada por busca dedicada em fontes oficiais brasileiras; não localizamos norma que a estabeleça. A estrutura de cobertura típica foi descrita de forma genérica, sem citar seguradora específica, porque varia por produto e por contrato.
O que não foi possível apurar. Não há dado público brasileiro com metodologia declarada sobre percentual de oficinas independentes seguradas, nem faixa de prêmio médio por porte de oficina ou por região.
Nota editorial
Este artigo não recomenda nem desaconselha a contratação de nenhuma seguradora específica, e não substitui a leitura completa das condições gerais de qualquer apólice antes da contratação. Oficinas Inteligentes não vende seguros nem recebe comissão de corretoras.
Redação Oficinas Inteligentes · Publicado em 15 de setembro de 2026 · Atualizado em 15 de setembro de 2026
Leia também