Importar peça automotiva da China envolve Imposto de Importação (II), IPI, PIS, COFINS e ICMS — tributos que, somados, podem elevar o custo real da peça a até 180% do valor anunciado no site de origem. Para compra de pessoa física, o Regime de Tributação Simplificada (RTS) cobra 20% de II em compras até US$ 50 e 60% em compras entre US$ 50 e US$ 3.000, além do ICMS estadual. Classificar a peça no código NCM errado pode gerar autuação fiscal, multa e até apreensão da carga.
Os tributos que compõem o custo real
O preço anunciado no site chinês é só o ponto de partida da conta. Sobre ele incidem, tipicamente:
- Imposto de Importação (II) — para peça de veículo elétrico especificamente, pode chegar a 14%.
- IPI — varia entre 5% e 15%, conforme a classificação do produto.
- PIS e COFINS — incidem sobre a importação, com alíquotas específicas por categoria de produto.
- ICMS estadual — varia entre 12% e 18% dependendo do estado de destino.
Somados, esses tributos — mais frete internacional, seguro e eventuais taxas de despachante — explicam por que o custo final pode chegar a até 180% do valor anunciado originalmente. Uma peça anunciada por R$ 100 pode custar, ao chegar efetivamente disponível para uso na sua oficina, R$ 280 ou mais.
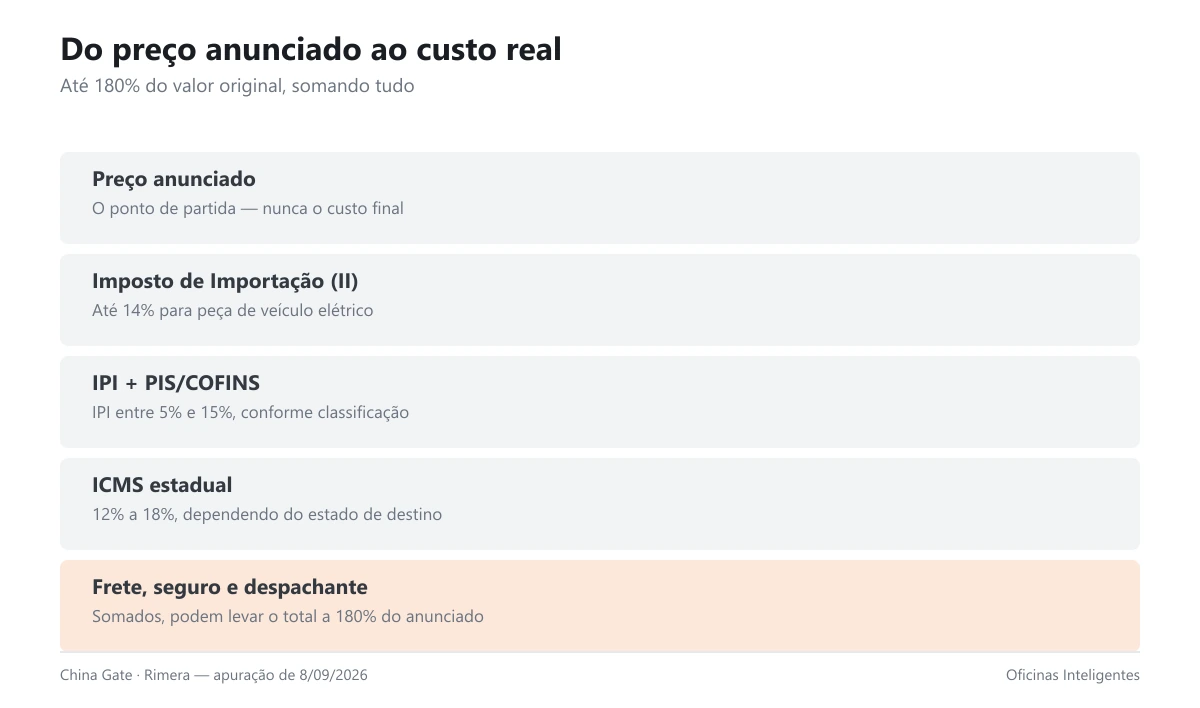 O preço da vitrine é só o ponto de partida da conta. Arte: Oficinas Inteligentes.
Pessoa física x pessoa jurídica: regimes diferentes
Para compra por pessoa física, vigora o Regime de Tributação Simplificada (RTS):
- Compras até US$ 50: Imposto de Importação de 20% do valor da compra.
- Compras de US$ 50 a US$ 3.000: Imposto de Importação de 60% do valor da compra.
- Em ambos os casos, soma-se o ICMS estadual, que varia entre 17% e 22% dependendo do destino.
Para compra por pessoa jurídica (a própria oficina, formalmente), o regime tributário é diferente, envolvendo os tributos listados na seção anterior (II, IPI, PIS, COFINS, ICMS) calculados conforme a classificação fiscal específica do produto — geralmente mais complexo de calcular, mas potencialmente mais vantajoso para importação recorrente e em maior volume, dependendo do regime tributário da própria oficina.
A decisão de importar como pessoa física ou como a empresa muda a conta inteira — não é apenas uma escolha de conveniência, é uma decisão com impacto tributário direto que vale simular com apoio contábil antes de decidir o canal de compra.
O risco da classificação NCM errada
Toda peça importada precisa ser classificada corretamente no código NCM (Nomenclatura Comum do Mercosul) — é esse código que determina qual alíquota de cada tributo se aplica. Usar uma NCM errada, mesmo sem intenção de fraude, pode resultar em:
- Autuação fiscal, com cobrança retroativa da diferença de tributo.
- Multa, adicional à diferença de tributo cobrada.
- Apreensão da carga, no caso mais grave, enquanto a situação fiscal é regularizada.
Há ainda o risco de taxação extra por antidumping ou medida de salvaguarda, aplicável a componentes específicos de origem chinesa em determinadas categorias — mais um motivo para não simplesmente presumir a classificação fiscal de uma peça nova sem verificação cuidadosa.
Como simular antes de decidir
Antes de importar peça diretamente, monte esta simulação:
- Levante o preço anunciado no site de origem, incluindo frete internacional cotado.
- Identifique a classificação NCM correta da peça específica — com apoio de despachante aduaneiro ou contador especializado em comércio exterior, se o volume justificar.
- Calcule os tributos aplicáveis (II, IPI, PIS, COFINS, ICMS ou RTS, conforme o regime de compra) sobre o valor total, incluindo frete e seguro.
- Some taxas de despachante, se aplicável, e o tempo de espera até a peça efetivamente chegar utilizável.
- Compare o total com o preço de peça equivalente no mercado nacional — remanufaturada, recondicionada (tema já tratado no diretório de peças remanufaturadas) ou nova de fornecedor local — antes de decidir.
Em muitos casos, a economia aparente do preço anunciado desaparece completamente depois dessa conta — mas em peças específicas, sem equivalente nacional acessível, a importação pode ainda compensar, mesmo com o custo real elevado.
Em resumo
- O preço anunciado no site chinês raramente reflete o custo real — tributos podem elevar o valor final a até 180% do anunciado.
- Compra por pessoa física segue o RTS: 20% de II até US$ 50, 60% de US$ 50 a US$ 3.000, mais ICMS estadual.
- Compra por pessoa jurídica segue regime tributário diferente, potencialmente mais vantajoso para volume recorrente.
- Classificação NCM incorreta pode gerar autuação, multa e apreensão da carga.
- Simule o custo total — tributos, frete, taxas — antes de comparar com a alternativa nacional.
Perguntas frequentes
É legal importar peça automotiva para uso na minha oficina?
Sim, é legal, desde que os tributos aplicáveis sejam recolhidos corretamente e a classificação NCM esteja correta — o risco está na informalidade ou no erro de classificação, não na importação em si.
Vale mais a pena importar como pessoa física ou pela empresa?
Depende do volume e da recorrência da importação — para peça isolada e eventual, pessoa física com o RTS pode ser mais simples; para importação recorrente, o regime de pessoa jurídica pode compensar mais, mas exige simulação específica com apoio contábil.
Como descubro o NCM correto da peça que quero importar?
Um despachante aduaneiro ou contador especializado em comércio exterior pode identificar a classificação correta — evitar essa etapa para "economizar" o serviço é onde o risco de autuação mais aparece.
O frete internacional entra na base de cálculo dos tributos?
Sim, frete e seguro internacional normalmente compõem a base de cálculo sobre a qual os tributos de importação incidem — não é só o preço da peça isoladamente.
Existe risco de a peça nunca chegar, mesmo pagando tudo certo?
Existe risco logístico em qualquer importação internacional — atraso, extravio, ou retenção para verificação alfandegária são possibilidades que vale considerar no prazo, especialmente para peça de reparo urgente.
Peça de veículo elétrico tem tributação diferente de peça convencional?
Sim, as alíquotas citadas neste artigo para II, IPI e ICMS de peça de veículo elétrico são específicas para esse tipo de componente — peça convencional pode ter alíquotas diferentes, conforme sua própria classificação NCM.
Vale a pena importar em grupo com outras oficinas para dividir custo?
Pode ser uma estratégia para diluir custo fixo de frete e de despachante em importações de maior volume — mas exige acordo formal entre as partes e ainda segue as mesmas regras tributárias individuais de classificação e recolhimento.
Fontes e metodologia
Fontes consultadas em 8 de setembro de 2026.
- China Gate, Wise e Consulta de Placa — tributos de importação da China, alíquotas para peça de veículo elétrico e regime de pessoa física (RTS). chinagate.com.br · wise.com
- Rimera e China Link Trading — estimativa de custo real até 180% do valor anunciado, e risco de classificação NCM incorreta. rimera.com.br
Metodologia. As alíquotas de tributos e o percentual de custo real foram conferidos em múltiplas fontes especializadas em comércio exterior. As alíquotas específicas variam por NCM e por peça individual — o artigo apresenta método de simulação, não uma tabela fixa de custo por peça.
O que não foi possível apurar. Não há tabela consolidada de alíquota por NCM específico de cada tipo de peça automotiva — a classificação exata depende da peça individual e deve ser conferida caso a caso.
Nota editorial
Este artigo apresenta um método de simulação financeira, não orientação tributária ou aduaneira para o caso específico da sua importação. Oficinas Inteligentes recomenda apoio de despachante aduaneiro ou contador especializado em comércio exterior para qualquer importação.
Redação Oficinas Inteligentes · Publicado em 21 de setembro de 2026 · Atualizado em 21 de setembro de 2026
Leia também