Muito dono de oficina confunde "mês de faturamento bom" com "mês de lucro bom" — e só percebe a diferença quando o dinheiro que devia sobrar não aparece no fim do período. A DRE simplificada resolve essa confusão, separando receita de resultado real.
O modelo de cinco linhas
Um modelo simplificado de DRE, adequado para pequena empresa, pode ser estruturado com apenas cinco informações principais:
- Faturamento — tudo que entrou de receita no período.
- Custo dos produtos/serviços — peça, insumo e mão de obra diretamente ligados ao serviço realizado.
- Despesas fixas — aluguel, salário, conta que não varia com o volume de serviço do mês.
- Despesas variáveis — comissão, taxa de cartão, insumo que varia conforme o volume de atendimento.
- Lucro líquido — o que sobra depois de subtrair custo e despesa do faturamento.
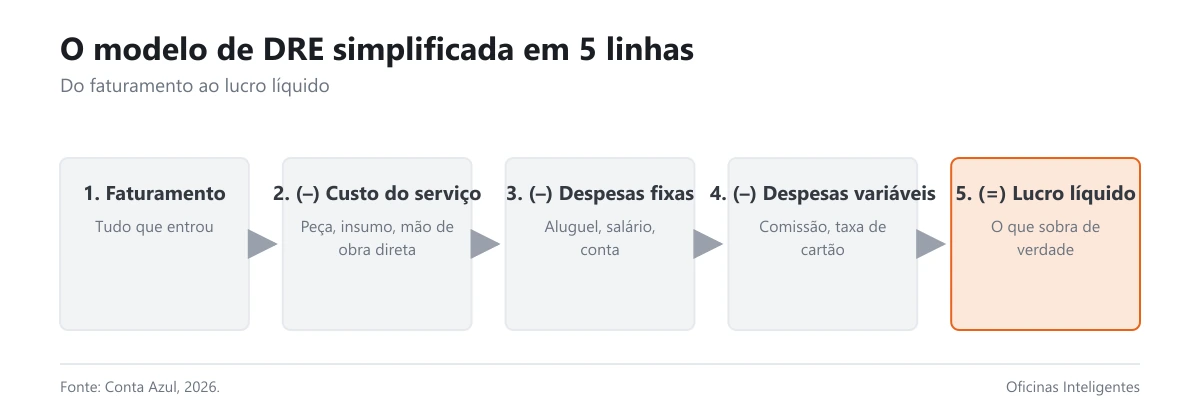 Fonte: Conta Azul, 2026.
Esse modelo, mesmo simples, já responde à pergunta central: o dinheiro que entrou é suficiente para cobrir tudo que sai, com sobra real no fim do mês?
Por que faturamento não é a mesma coisa que lucro
Faturamento é quanto entrou. Lucro é quanto sobra depois de descontar todo o custo (direto e indireto) da operação. Um mês de faturamento alto pode, ainda assim, resultar em lucro baixo ou até prejuízo, se:
- O custo de peça e insumo subiu sem repasse correspondente ao preço (tema já tratado em outro guia deste portal sobre reajuste de preço).
- As despesas fixas consumirem parcela desproporcional do faturamento, num mês de volume menor de serviço.
- Desconto concedido no balcão corroer a margem de forma desproporcional ao valor aparente do desconto, tema já tratado em outro guia deste portal.
Esse modelo substitui o contador?
Não. O modelo de cinco linhas apresentado aqui é uma ferramenta de gestão interna, para o dono de oficina acompanhar a saúde financeira do negócio no dia a dia — não substitui a DRE fiscal/contábil formal, que segue estrutura específica conforme o regime tributário da oficina:
- Simples Nacional: modelo simplificado próprio (ITG 1000 do CFC), com estrutura reduzida.
- Lucro Presumido/Lucro Real: estrutura completa da Lei nº 6.404/76, com apuração detalhada de custo e despesa operacional.
A DRE fiscal formal deve ser elaborada pelo contador responsável da oficina, conforme o regime tributário aplicável — o modelo simplificado deste artigo é complementar, não substituto.
Como usar o resultado para decidir
Depois de montar a DRE simplificada mês a mês, o dono de oficina consegue:
- Identificar tendência, não só o resultado de um mês isolado — lucro caindo por três meses seguidos é sinal diferente de uma queda pontual.
- Separar problema de custo de problema de preço — se o custo subiu mas o preço ficou parado, o problema é de precificação, não de volume de venda.
- Decidir com dado, não com sensação — "acho que esse mês foi bom" vira "esse mês teve X% de margem líquida", número comparável mês a mês.
Em resumo
- A DRE simplificada organiza cinco informações: faturamento, custo, despesa fixa, despesa variável, lucro líquido.
- Faturamento alto não garante lucro alto — custo não repassado, despesa fixa desproporcional e desconto mal calculado corroem a margem.
- O modelo simplificado é ferramenta de gestão interna e não substitui a DRE fiscal/contábil formal do regime tributário da oficina.
- Acompanhar a DRE mês a mês revela tendência, não apenas o resultado de um mês isolado.
- O objetivo central é decidir com dado real, não com a sensação de "esse mês foi bom" baseada apenas no saldo do caixa.
Perguntas frequentes
Preciso de sistema de gestão para montar essa DRE simplificada?
Não necessariamente — uma planilha simples já permite organizar as cinco linhas do modelo; sistema de gestão ajuda a automatizar quando o volume de dado cresce.
Com que frequência devo montar a DRE simplificada?
Mensalmente é a prática mais recomendada — permite comparar tendência mês a mês, em vez de avaliar apenas um período isolado.
O que entra em "despesas fixas" da oficina?
Aluguel, salário fixo, conta de energia e água, e qualquer custo que não varia diretamente com o volume de serviço realizado no mês.
E "despesas variáveis"?
Comissão sobre serviço vendido, taxa de cartão de crédito/débito, e insumo que varia proporcionalmente ao volume de atendimento do período.
Meu contador já faz a DRE fiscal. Preciso fazer essa também?
O modelo simplificado deste artigo serve para acompanhamento interno e decisão rápida do dono de oficina — a DRE fiscal do contador segue estrutura formal exigida pelo regime tributário, com finalidade e detalhamento diferentes.
Como sei se minha margem de lucro está boa ou ruim?
Não há um percentual único "ideal" para toda oficina — o mais importante é acompanhar a tendência da própria margem ao longo do tempo e compará-la com o período anterior da mesma oficina.
Prejuízo aparece direto na DRE simplificada?
Sim — se o total de custo e despesa (fixa + variável) superar o faturamento do período, o resultado da linha final será negativo, indicando prejuízo naquele mês.
Vale calcular a DRE por tipo de serviço, não só da oficina inteira?
Pode ser útil para identificar quais serviços realmente geram mais margem — mas exige separar custo direto por tipo de serviço, o que aumenta a complexidade do controle.
Fontes e metodologia
Fonte consultada em 8 de setembro de 2026.
- Conta Azul — modelo de DRE simplificado para pequena empresa. contaazul.com
Metodologia. O modelo de cinco linhas e a distinção entre DRE de gestão interna e DRE fiscal formal por regime tributário foram conferidos em fonte especializada em gestão financeira para pequena empresa.
O que não foi possível apurar. O regime tributário específico da oficina (Simples, Presumido, Real) determina a estrutura formal exata da DRE fiscal — este artigo trata do modelo simplificado de gestão interna, não da DRE fiscal/contábil obrigatória, que deve ser elaborada pelo contador responsável.
Nota editorial
Este conteúdo tem caráter informativo geral sobre gestão financeira interna e não substitui a contabilidade formal da oficina. Oficinas Inteligentes não presta serviço contábil.
Redação Oficinas Inteligentes · Publicado em 30 de setembro de 2026 · Atualizado em 30 de setembro de 2026
Leia também